
دسته بندی مقالات
همه
محصولات
- همه -
799,000
تومان
7,000,000
تومان
350,000
تومان
350,000
تومان
800,000
تومان
300,000
تومان
آخرین مقالات
- همه -
22 شهریور 1405
22 شهریور 1405
22 شهریور 1405
22 شهریور 1405
22 شهریور 1405
21 شهریور 1405
صورتحساب سامانه مؤدیان چیست؟
صورتحساب سامانه مؤدیان، فاکتور الکترونیکی ثبتشده در سامانه است که اطلاعات معامله و مشخصات فروشنده و خریدار را ثبت میکند.
22 شهریور 1405
لینک کوتاه
صورتحساب سامانه مؤدیان چیست؟
صورتحساب الکترونیکی، صورتحسابی است که در چارچوب مقررات سامانه مؤدیان صادر میشود و دارای شماره منحصر به فرد مالیاتی است.این صورتحساب اطلاعات مربوط به معامله را در قالب مشخص ثبت میکند و اطلاعات آن از طریق فرآیندهای تعیینشده به سامانه مؤدیان ارسال میشود.
صورتحساب الکترونیکی بسته به نوع معامله و میزان اطلاعات موردنیاز، به نوع اول، نوع دوم و نوع سوم تقسیم میشود.
همچنین برای برخی فعالیتها، الگوهای اختصاصی مانند فروش، اجاره، پیمانکاری، صادرات و معاملات طلا و جواهر وجود دارد.
🚀 اتصال نرمافزار حسابداری به سامانه مودیانفاکتورهای خود را سریع و مطمئن به سامانه مودیان ارسال کنید!
با راهکار تخصصی نرمافزار زهیر، نرم افزار تحت ویندوز سی شارپ و نرم افزار حسابداری را به سامانه مودیان متصل کنید.
انواع صورتحساب الکترونیکی سامانه مؤدیان
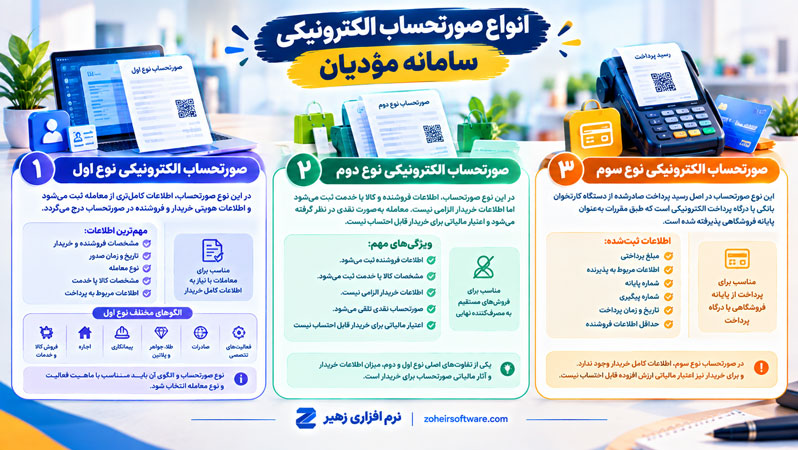
۱. صورتحساب الکترونیکی نوع اول
در صورتحساب الکترونیکی نوع اول، اطلاعات کاملتری از معامله ثبت میشود و اطلاعات هویتی خریدار و فروشنده در صورتحساب درج میشود.از جمله اطلاعاتی که میتواند در این نوع صورتحساب ثبت شود، میتوان به مشخصات فروشنده، مشخصات خریدار، تاریخ و زمان صدور، نوع معامله، مشخصات کالا یا خدمت و اطلاعات مربوط به پرداخت اشاره کرد.
این نوع صورتحساب معمولاً برای معاملاتی مناسب است که لازم است اطلاعات خریدار بهصورت کامل در صورتحساب ثبت شود.
یکی از نکات مهم درباره نوع اول این است که در صورت رعایت الزامات مربوط به صورتحساب و تأیید آن، اطلاعات آن میتواند در فرآیند اعتبار مالیاتی خریدار مورد استفاده قرار گیرد.
-
الگوهای مختلف نوع اول
صورتحساب نوع اول فقط به یک قالب محدود نمیشود و برای برخی فعالیتها الگوهای اختصاصی وجود دارد.
برای نمونه، در دستورالعمل صدور صورتحساب الکترونیکی، الگوهایی برای مواردی مانند:
-
فروش کالا و خدمات
-
اجاره
-
قراردادهای پیمانکاری
-
معاملات طلا، جواهر و پلاتین
-
صادرات
-
برخی فعالیتها و معاملات تخصصی
بنابراین نوع صورتحساب و الگوی آن باید متناسب با ماهیت فعالیت و نوع معامله انتخاب شود.
۲. صورتحساب الکترونیکی نوع دوم
صورتحساب الکترونیکی نوع دوم شامل اطلاعات فروشنده و اطلاعات کالا یا خدمت است، اما اطلاعات خریدار در آن الزامی نیست.در این نوع صورتحساب، معامله بهصورت نقدی در نظر گرفته میشود و اعتبار مالیاتی ارزش افزوده برای خریدار از این صورتحساب قابل احتساب نیست.
به همین دلیل، نوع دوم بیشتر در معاملاتی کاربرد دارد که ثبت اطلاعات هویتی خریدار ضروری نیست؛ برای مثال، برخی فروشهای مستقیم به مصرفکننده نهایی.
-
ویژگیهای مهم صورتحساب نوع دوم
-
اطلاعات فروشنده ثبت میشود.
-
مشخصات کالا یا خدمت ثبت میشود.
-
اطلاعات خریدار الزامی نیست.
-
صورتحساب نقدی تلقی میشود.
-
از بابت این صورتحساب، اعتبار مالیاتی برای خریدار قابل احتساب نیست.
-
۳. صورتحساب الکترونیکی نوع سوم
صورتحساب الکترونیکی نوع سوم با دو نوع قبلی تفاوت دارد.این نوع صورتحساب در اصل رسید پرداخت صادرشده از دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی است که طبق مقررات بهعنوان پایانه فروشگاهی پذیرفته شده است.
در این نوع صورتحساب، اطلاعاتی مانند مبلغ پرداختی، اطلاعات مربوط به پذیرنده، شماره پایانه، شماره پیگیری، تاریخ و زمان پرداخت و حداقل اطلاعات فروشنده ثبت میشود.
در صورتحساب نوع سوم، اطلاعات کامل خریدار وجود ندارد و برای خریدار نیز اعتبار مالیاتی ارزش افزوده از این صورتحساب قابل احتساب نیست.
به زبان ساده، میتوان گفت رسید معتبر پرداخت از پایانه فروشگاهی در چارچوب مشخصشده، نمونه اصلی این نوع صورتحساب است.
تفاوت صورتحساب نوع اول، دوم و سوم
| ویژگی | نوع اول | نوع دوم | نوع سوم |
| اطلاعات فروشنده | کامل | کامل | محدود |
| اطلاعات خریدار | ثبت میشود | الزامی نیست | ثبت نمیشود |
| اطلاعات کالا یا خدمت | دارد | دارد | اطلاعات محدود |
| نحوه پرداخت | نقدی یا نسیه | نقدی | پرداخت از کارتخوان یا درگاه |
| اعتبار مالیاتی برای خریدار | قابل احتساب با رعایت شرایط | قابل احتساب نیست | قابل احتساب نیست |
| کاربرد اصلی | معاملات با اطلاعات کامل طرفین | فروش به مصرفکننده | پرداخت از پایانه فروشگاهی |
این تفاوتها در دستورالعملها و اطلاعیههای مربوط به انواع صورتحساب الکترونیکی مشخص شدهاند.
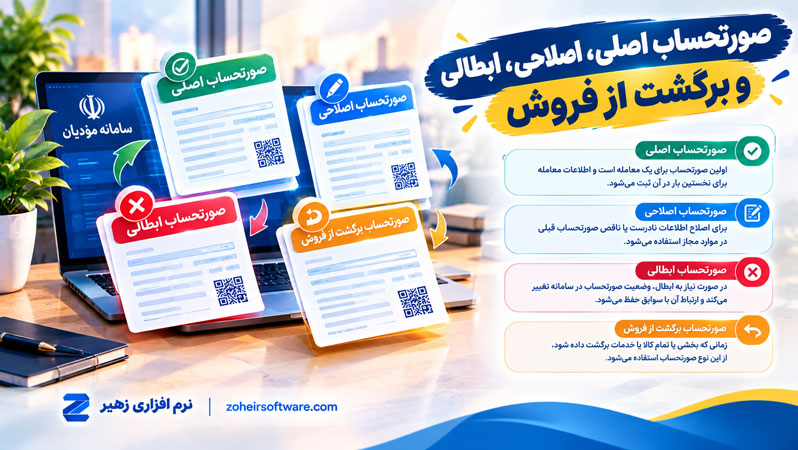
صورتحساب اصلی، اصلاحی، ابطالی و برگشت از فروش
یک نکته مهم این است که اصطلاحات اصلی، اصلاحی، ابطالی و برگشت از فروش با «نوع اول، دوم و سوم» یکسان نیستند.نوع اول، دوم و سوم، دستهبندی اصلی صورتحساب الکترونیکی بر اساس ساختار و اطلاعات آن هستند؛ اما اصلی، اصلاحی، ابطالی و برگشت از فروش به وضعیت یا فرآیند مربوط به یک صورتحساب اشاره دارند.
-
صورتحساب اصلی
اولین صورتحسابی است که برای یک معامله صادر میشود و اطلاعات معامله برای نخستین بار در آن ثبت میگردد.
-
صورتحساب اصلاحی
اگر بعد از صدور صورتحساب، برخی اطلاعات آن نیاز به اصلاح داشته باشد، در موارد مجاز میتوان از صورتحساب اصلاحی استفاده کرد.
نکته مهم این است که صورتحساب اصلاحی برای تغییر اطلاعات مجاز صورتحساب قبلی استفاده میشود و نباید بدون توجه به قواعد سامانه، صورتحساب جدیدی برای یک معامله ایجاد کرد.
-
صورتحساب ابطالی
اگر صورتحساب صادرشده به دلایل مشخص نیاز به ابطال داشته باشد، فرآیند ابطال آن طبق ضوابط سامانه انجام میشود.
ابطال به معنی حذف ساده صورتحساب از سوابق نیست؛ بلکه وضعیت صورتحساب در فرآیند مالیاتی تغییر میکند و باید ارتباط آن با صورتحساب اصلی و سوابق معامله حفظ شود.
-
صورتحساب برگشت از فروش
زمانی که بخشی یا تمام کالا یا خدمات معاملهشده برگشت داده شود، در صورت وجود شرایط لازم، از صورتحساب مربوط به برگشت از فروش استفاده میشود.
این نوع صورتحساب برای ثبت صحیح آثار برگشت کالا یا خدمت در زنجیره صورتحسابها اهمیت دارد.
آموزش ارسال صورتحساب به سامانه مؤدیان
ارسال صورتحساب الکترونیکی به سامانه مؤدیان میتواند از روشهای فنی مختلف انجام شود؛ اما صرفنظر از روش انتخابشده، اطلاعات صورتحساب باید مطابق ساختار و الزامات تعیینشده تهیه شود.فرآیند کلی را میتوان به این شکل در نظر گرفت:
۱. ثبت اطلاعات معامله
ابتدا اطلاعات فروش کالا یا ارائه خدمت در نرمافزار حسابداری یا سیستم فروش ثبت میشود.۲. انتخاب نوع صورتحساب
بر اساس نوع معامله، اطلاعات خریدار و فروشنده و نحوه پرداخت، نوع مناسب صورتحساب انتخاب میشود.برای مثال، اگر اطلاعات کامل خریدار لازم باشد، صورتحساب نوع اول میتواند مورد استفاده قرار گیرد؛ در معاملات دارای شرایط نوع دوم، اطلاعات خریدار الزامی نیست.
۳. تکمیل اطلاعات صورتحساب
اطلاعات موردنیاز مانند مشخصات کالا یا خدمت، مبلغ، مالیات و عوارض، اطلاعات طرفین معامله و سایر فیلدهای مربوط به الگوی انتخابشده تکمیل میشود.۴. ایجاد شماره منحصر به فرد مالیاتی
صورتحساب الکترونیکی دارای شماره منحصر به فرد مالیاتی است که برای شناسایی و پیگیری صورتحساب استفاده میشود.۵. ارسال صورتحساب
پس از آماده شدن صورتحساب، اطلاعات آن از طریق روش تعیینشده برای مؤدی به سامانه مؤدیان ارسال میشود.۶. بررسی وضعیت صورتحساب
پس از ارسال، وضعیت صورتحساب باید بررسی شود تا مشخص شود صورتحساب با موفقیت دریافت و ثبت شده است یا نیاز به اصلاح و پیگیری دارد.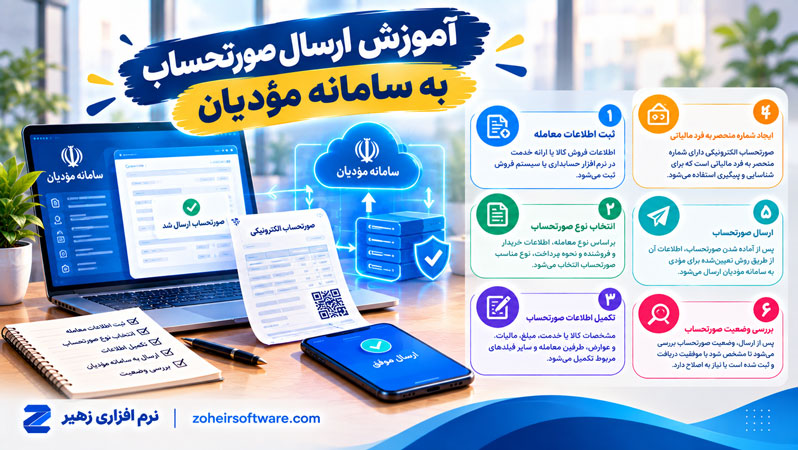
محصولات مرتبط
آموزش جامع ساخت نرم افزار حسابداری و انبارداری
7,000,000 تومان
کاربران ما
شما هم نظرتون با ما دریاره “صورتحساب سامانه مؤدیان چیست؟” اشتراک بزارید
برای ارسال نظر لطفا ورود یا ثبت نام کنید